
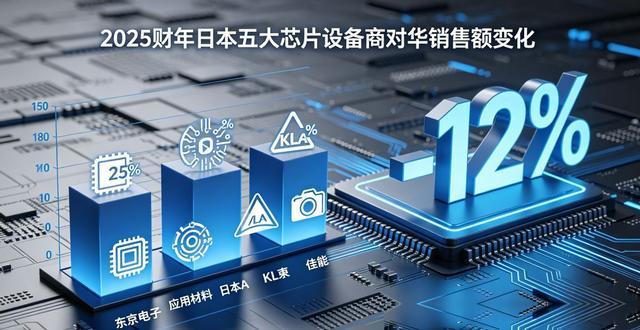
半导体圈传出一个让人有点意外的消息。日本五家芯片设备大厂股资炒股配资网,截至今年3月的财年,卖到中国的设备总额第一次跌了10%。
"第一次"这三个字分量很重。要知道,日本设备进中国市场几十年,从来都是涨的。这回突然掉头向下,连业内老人都觉得稀奇。
但数字摆在那儿,谁也没法装看不见。这五家是谁?东京电子、爱德万测试、斯库林集团、迪斯科、国际电气。
在日本半导体设备圈里,它们被叫做"五虎上将"。光刻、蚀刻、清洗、检测、切割,从头到尾的活儿都能干。
过去十几年,中国是它们最大的客户之一。订单接到手软,工厂开足马力,谁也没料到这种好日子会有到头的一天。
上一个财年,这五家在中国卖了1.47万亿日元,折合人民币大约588亿。听上去挺多吧?可跟前一年比,少了12%。
中国市场过去对它们来说就是台稳定的"取款机",份额年年涨。这回一下子缩水十几个点,财报难看,股价也跟着抖。
日本这边的董事会,估计开会都不太愉快。跌得最狠的是东京电子。它是日本最大的半导体设备厂,也是这轮下滑里最显眼的招牌。
今年一季度,它在中国市场的销售占比,从2024年二季度的50%,直接掉到了27%。不到一年时间,差不多被砍掉一半。
这个速度,比坐过山车还猛。日本同行看着这数据,心里能不打鼓吗?更扎心的是跌在哪儿。
是前道工序。就是把电路做到硅晶圆上去的那一步,技术门槛最高,利润最厚。
东京电子、斯库林集团、国际电气这三家,前道设备卖给中国的额度合计掉了将近20%。中国企业不是先挑软的捏,而是直接冲着最硬的骨头去啃。
这个打法挺狠的,也挺聪明。最贵最难的环节拿下来,剩下的就好办了。后道工序还算稳。
爱德万测试在中国的销售涨了大约20%,迪斯科涨了将近10%。做检测和切割的这两家,暂时还没被国产货追上。
这种一边塌一边稳的结构,其实把话说得很明白:中国突破不是齐头并进,而是先抓最关键的环节。哪儿最卡脖子就先攻哪儿,这种思路放在任何行业都是对的。
很多朋友看到这儿要问:到底是日本不卖了,还是咱们不买了?这事得分两头看。
2023年7月,日本政府把23类尖端半导体设备列进了出口管制清单。光刻、蚀刻、薄膜沉积、热处理、清洗、测试,六大类全覆盖。
这些设备想卖到中国,得一个一个单独批,跟全面禁运差不多。明面上是美国推着日本走,日方半推半就地配合了。但账不能只算一半。
日本媒体自己都承认了,这次逆转的根子,是中国半导体产业自己冲出来的。要是单纯日本不卖,那市场份额应该空着等人接。
可现实是中国企业自己把缺口补上了,还补得特别快。打个比方,原来在邻居家蹭饭,邻居突然不让进门。
结果你回家自己开火,没几年饭做得比对方还香。日本这才真正慌了神。
数据更能说明问题。按日本研究公司MIR的数据,中国前道工序设备的国产化率,2021年是10%,2025年涨到21%,翻了一倍还多。后道工序更猛,从19%涨到36%。
整体国产化率,2024年大概25%,2025年跳到35%。业内估计到2028年能达到43%。
这种涨法不是慢慢爬坡,是一级一级往上跳,每年都在打破前一年。
更让日本难受的是,中国设备市场本身没缩小。国际半导体产业协会SEMI的数据显示,2025年中国设备市场占全球的37%,规模大约493亿美元,基本稳住了。盘子没小,日本人的份额却丢了12%。
钱去哪儿了?被中国本土企业揣兜里了。一进一出之间,市场版图整个换了样。
你不卖,自有人卖;你卡脖子,别人就自己长脖子。这话糙,理不糙。
毕马威会计咨询的冈本纯有句话挺实在:中国本土设备厂商正在快速壮大,外国公司在中国的市场份额会接着往下走。注意他用的词,是"接着往下走"。
这就不是一阵子的事,是结构性的、回不去的那种变化。一个咨询行业的人敢这么直接下判断,背后肯定攒了不少客户反馈和实地调研。
日本设备商在中国的好日子,差不多到头了。不光是日本。
荷兰的ASML是全球最大的光刻机厂商。今年一季度它在中国的销售占比降到19%,同比少了8个百分点。整个美日欧的半导体设备阵营,在中国市场都不好过。这画面其实挺戏剧。
一边把封锁大棒挥得啪啪响,一边眼睁睁看着自己的份额被一寸寸啃掉。封锁的人以为能掐死对手,没想到对手反倒长出了新手指。
更值得一提的是日本自己的处境。它一边跟着美国卡中国,一边自己的脖子也让人捏着。
日本进口稀土对中国的依赖度,虽然从大约90%降到了60%左右,但电动汽车驱动电机里那块钕磁体要用的镝、铽这类重稀土,几乎100%靠中国供。野村综合研究所测算过,要是中国限制对日稀土出口三个月,损失大概6600亿日元。
丰田、索尼这些大厂的供应链立马乱套。也有人说,日本厂可以补啊。东京电子不是押宝AI设备了吗?
高管放话,2026财年AI设备销售能占到总收入将近40%,足够把中国市场的窟窿堵上。
话是这么说,可中国市场丢了就是丢了。
AI赚的是全世界的钱,中国丢的是实打实的份额。这两笔账能不能对冲,东京电子自己心里也没底。资本市场看的是趋势,不是讲故事。
中国厂一旦用上国产设备,跑顺了、跑稳了,供应链习惯就形成了。日后再想抢回来,难度成倍涨。
东京电子社长河合利树挺自信,说公司在安全、环保、产能方面的优势不变。
斯库林集团也说看到了中国市场的巨大商机。
话听着体面,可数据不撒谎。前道工序份额从50%跌到27%,几句表态拉不回来。这些话里有几分是说给股东听的,外人不好评判。
还有一层变化。中国的芯片厂正在从"买外国货"转向"买国产货"。
汽车控制用的逻辑半导体、稳压用的功率半导体这些领域,中国企业已经开始往东南亚出口了。这些厂扩产能,用的就是中国造的设备。
一旦设备在产线上跑顺了,客户的信任就攒起来了。日后日本就算放松管制,这种信任也不会轻易转回去。
制造业的规律就是这样,建立成本高,迁移成本更高。外事部发言人毛宁有句话讲得在理:"小院高墙"挡不住中国创新发展的脚步。
这话放在今天听,分量格外足。你越是围堵,人家越是要突围;你越是封锁,人家越是要自主。
日本五大设备商对华销售首次下降,2026年。从产业发展的角度看,这很可能只是一个开头,不是结尾。
中国半导体能走到今天这一步,靠的不是天上掉的好运气,是被外部一步步逼出来的硬本事。有市场、有需求、有人才、有资金,最关键的是那股不服输的劲儿。
剩下的,交给时间慢慢磨。日本半导体在中国市场"躺着数钱"的日子,是真的该收尾了。
这事对中国是阶段性的胜利,对全球供应链格局来说股资炒股配资网,是一次实实在在的重写。
文章为作者独立观点,不代表全国最好股票配资平台-国内允许股票配资-中国股票配资机构观点